日本国内の金融環境において、家計管理の基盤となるのが「預貯金」です。日々の給与受取や生活費の決済から、将来に向けたまとまった資金の形成まで、私たちの暮らしに欠かせない制度として定着しています。しかし、「預金と貯金の違いは何なのか」「普通預金や定期預金、当座預金などの各口座はどのような仕組みになっているのか」といった点について、正確に説明できる人は意外と少ない可能性があります。
2026年現在、金利のある世界への移行や物価変動への意識が高まる中、自分のお金をどこにどう預け、どのように管理すべきかを見直す重要性が増しています。本記事では、預貯金の基本的な定義から金融機関ごとの違い、金利の仕組み、さらに安全性を担保するセーフティネットであるペイオフ制度まで、専門的な視点からわかりやすく紐解いていきます。
預貯金とは?その基本的な定義と「預金」と「貯金」の違い
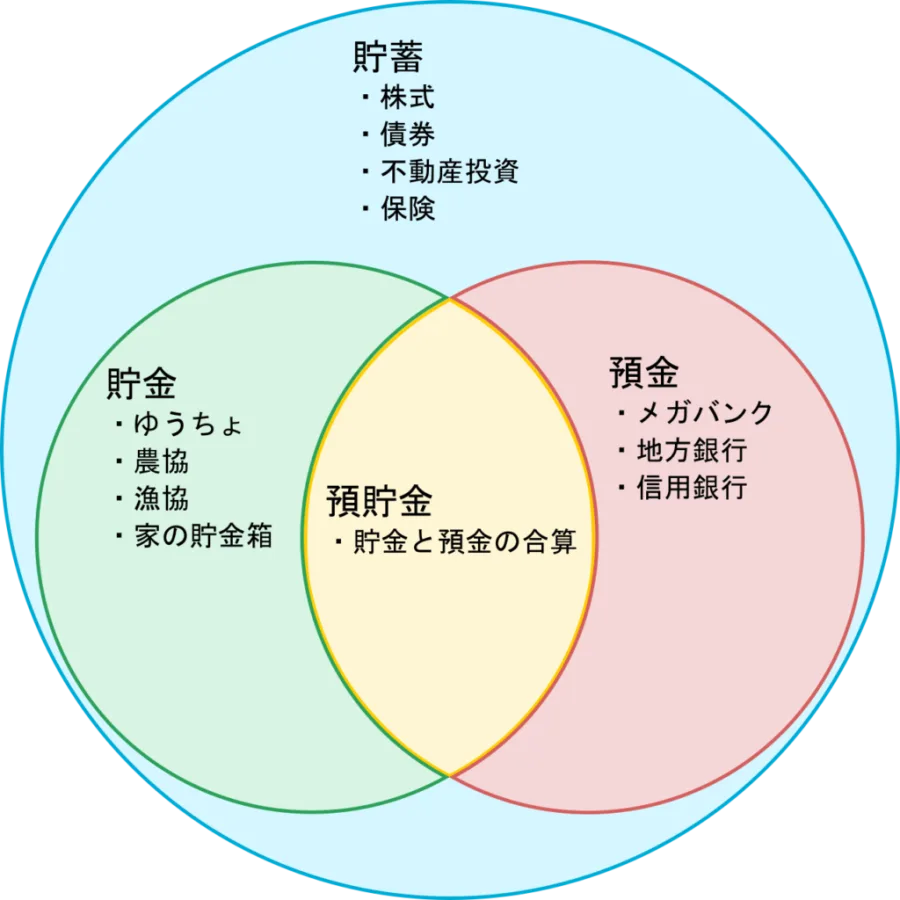
日常生活で何気なく使っている「預貯金」という言葉ですが、厳密には「預金」と「貯金」という2つの概念に分けられます。金融業界やニュース報道においても、それぞれの言葉が使われる文脈には明確な違いが存在します。その違いを正しく理解することは、日本の金融システムの全体像を把握する上で非常に有益です。
最大の違いは、お金を預ける「預け先(金融機関の種類)」にあります。「預金」とは、一般的に株式会社として運営されている銀行、信用金庫、信用組合、労働金庫などの民間の預金取扱金融機関にお金を預けることを指します。一方、「貯金」は、日本郵政グループが運営するゆうちょ銀行(郵便局)や、農業協同組合(JA)、漁業協同組合(JFマリーンバンク)などの協同組織金融機関にお金を預ける場合に使用されます。
言葉の成り立ちや法律上の根拠となる法律も異なりますが、私たち一般の利用者から見た場合の機能や安全性には大きな差はありません。どちらも預け入れた資金は金融機関によって安全に管理され、引き出しや送金、決済といった日常的な金融サービスを受けることができます。しかし、預け先によって利用できるサービスやATMのネットワークが異なるため、自身の生活圏や目的に応じて使い分けられています。
預貯金の種類とそれぞれの特徴:普通預金から当座預金まで
金融機関に口座を開設する際、私たちのニーズに合わせて様々な種類の口座を選択することができます。それぞれの預金種類は、お金の出し入れの自由度や金利水準、利用目的が大きく異なります。ここでは代表的な口座の種類と特徴を整理します。
最も一般的なのが「普通預金」です。いつでも自由に入出金ができる流動性の高さが特徴であり、給与の受取り、公共料金やクレジットカードの引き落とし、日々の買い物の決済口座として広く利用されています。金利は一般的に低く設定されていますが、生活資金のハブとして欠かせない存在です。
これに対し、一定期間お金を預け入れることで普通預金よりも高い金利が適用されるのが「定期預金」です。満期日が設定されており、原則として満期を迎えるまでは自由に引き出すことができません。教育資金や住宅購入の頭金など、当面使う予定のない資金を計画的に増やすために活用されます。
また、小切手や手形の決済に用いられる「当座預金」は、法人の事業資金の管理や大きな商取引で利用される特殊な口座です。利息は一切つかない反面、万が一金融機関が破綻した場合でも預金全額が保護される「決済用預金」の一種として、安全性重視の運用に向いています。加えて、まとまった金額を預け入れながら一定の条件で普通預金より有利な金利が適用される「貯蓄預金」などもあり、用途に応じた選択肢が用意されています。
| 預金の種類 | 主な特徴・流動性 | 金利水準 | 主な用途・おすすめの目的 |
|---|---|---|---|
| 普通預金 | いつでも自由に入出金が可能 | 低い(基本金利) | 給与受取、生活費の決済、日常の出し入れ |
| 定期預金 | 満期まで原則引き出し不可 | 普通預金より高い | 当面使わない資金の貯蓄、計画的な資産形成 |
| 当座預金 | 小切手・手形の決済専用(利息なし) | 無利息 | 企業の事業資金管理、大口の決済 |
| 貯蓄預金 | 出し入れに一部制限がある場合あり | 普通預金と同等以上 | まとまった生活資金の一時的な預け入れ |
金利の仕組みと利息計算の基礎知識
預貯金にお金を預けておくと、預入金額や期間、適用される金利に応じて「利息」を受け取ることができます。しかし、金利がどのように決まり、利息がどのような計算式で算出されているのかを意識している人は多くありません。金融情勢の変化に対応するためにも、金利の基本構造を押さえておくことが重要です。
日本の金利水準は、日本銀行が実施する金融政策や市場の金利動向に大きく影響を受けます。金利が上昇する局面では、普通預金や定期預金の利息収入が増加するため、現金として持っていることの価値や魅力が見直されます。逆に超低金利環境下では、預けていても増える利息はごくわずかであり、実質的な購買力の維持という観点から別の管理方法が検討されるようになります。
利息の計算方法には、主に「単利」と「複利」の2種類があります。単利は最初に預けた元本に対してのみ利息がつく仕組みですが、複利は「元本+これまでに発生した利息」の合計に対して新たな利息がつくため、長期間預け入れるほど効率的に資産が増えていく特徴があります。多くの定期預金(特に満期継続型など)では複利運用が採用されており、期間が長くなるほどその効果が発揮されます。また、受け取った利息には原則として所得税および復興特別所得税、住民税が源泉徴収される点も覚えておきましょう。
預貯金の安全性とペイオフ制度の仕組み
どれほど金利が高くても、預けている金融機関が破綻してしまっては元本が失われるリスクが生じます。私たちが安心して銀行や金融機関にお金を預けられるのは、国が定めた「預金保険制度(通称:ペイオフ)」という強力なセーフティネットが存在するためです。
ペイオフ制度の仕組みは極めて明確です。万が一、預金保険法に基づく保険事故(金融機関の破綻)が発生した場合、国が定めた一定の範囲内で預金者が保護されます。具体的には、利息のつく一般的な預金(普通預金、定期預金など)について、「1金融機関につき預金者1人あたり元本1,000万円までとその利息」が保護の対象となります。
この上限を超える預金については、破綻した金融機関の財産状況に応じて支払われるため、一部が戻ってこない(カットされる)可能性があります。そのため、資産が1,000万円を超える場合は、複数の金融機関に分散して預け入れることがリスク管理の基本となります。なお、前述した「当座預金」や「利息がつかない普通預金の一部(決済用預金)」については、全額が保護される仕組み(全額保護預金)となっており、高額な資金の安全な決済・保管手段として機能しています。
自分に合った資産管理のヒントと生活防衛資金の考え方
投資や資産運用に関する情報があふれる現代においても、預貯金が家計の土台であることに変わりはありません。すべての資産をリスク資産に振り向けるのではなく、ライフスタイルやリスク許容度に応じた適切な配分を行うことが賢明な資産管理の極意となります。
その中心となるのが「生活防衛資金」という考え方です。予期せぬ失業、急な病気やケガ、大きな出費が必要になった際にも慌てずに対応できるよう、生活費の数ヶ月分(一般的には3ヶ月から半年分程度とされることが多い)を、いつでも自由に出し入れできる普通預金などの安全な場所に確保しておくことが推奨されます。この生活防衛資金があるからこそ、私たちは安心して日々の生活を送ることができます。
生活防衛資金を超えた余裕資金については、目的や時期に応じて預貯金の定期預金で堅実にキープするのか、あるいはインフレリスクへの備えとして長期的な資産運用に振り向けるのかを検討することになります。「すべてを預貯金にする」あるいは「すべてを投資にする」という極端な選択ではなく、流動性・安全性・収益性のバランスを考慮しながら、自分自身のライフステージにフィットしたポートフォリオを構築が必要です。
【預貯金とは】に関するよくある質問(FAQ)
Q1:預金と貯金で金利や安全性に違いはありますか?
A1:預け先が銀行などの民間金融機関(預金)か、ゆうちょ銀行やJAなどの協同組織(貯金)かという違いがありますが、基本的な金利の水準は各金融機関の経営方針や商品によって決まります。また、安全性についても、それぞれ預金保険制度や貯金保険制度によって「1人あたり元本1,000万円とその利息」が同等に保護されています。
Q2:預金が1,000万円を超える場合、どのように管理すれば安全ですか?
A2:ペイオフ制度の上限である1,000万円を超える資金を保有している場合は、安全性を高めるために複数の金融機関に分散して預け入れることが有効です。また、全額が保護される決済用預金(利息がつかない代わりに破綻時も全額守られる口座)を活用することも一つの選択肢となります。
Q3:普通預金と定期預金は、どのように使い分けるのがベストですか?
A3:日常的な出入金や急な支出に備える「生活防衛資金」は、いつでも引き出せる普通預金に置いておき、数年以内に使う予定のないまとまった資金や、計画的に貯めていきたい教育資金などは定期預金に預けることで、普通預金よりも有利な金利を活かしながら効率的に管理することができます。
本記事では、預貯金の基本的な定義から預金と定期預金の仕組み、金利の計算方法、そして資産を守るペイオフ制度や生活防衛資金の考え方までを詳しく解説してきました。預貯金は単にお金を眠らせておく場所ではなく、家計の安全性と流動性を担保するための最も強力なインフラです。
今後の金融環境の変化や物価の動向を見据えたとき、ただ漫然とすべての資産を普通預金に置いておくのではなく、「生活に必要な流動性資金」と「将来のための目的別資金」「積極的な運用に回す余裕資金」を明確に切り分けることが大切です。本記事で整理した基礎知識を判断基準として、ご自身のライフプランに最適な資産管理の形を見直し、実践してみてください。