2026年現在、マイナス金利政策の解除や金融政策の正常化に伴い、日本の金利環境は大きな転換期を迎えています。中でもメガバンクや主要都市銀行における預金金利の動きは、資産形成を考える多くの生活者にとって見逃せない関心事となっています。本稿では、りそな銀行の定期預金利率の最新動向をはじめ、スーパー定期の仕組み、各種キャンペーン、普通預金との違い、利息の計算方法、さらには他行との比較に至るまで、多角的な視点からわかりやすく紐解いていきます。
資産運用や預け先の見直しを検討している方に向けて、公式発表や金融市場のデータに基づいた客観的な情報を提供します。金利引き上げの波に乗り、少しでも有利に資産を預けるための実践的な判断基準を確認していきましょう。
りそな銀行の定期預金利率の現状と金利引き上げの背景
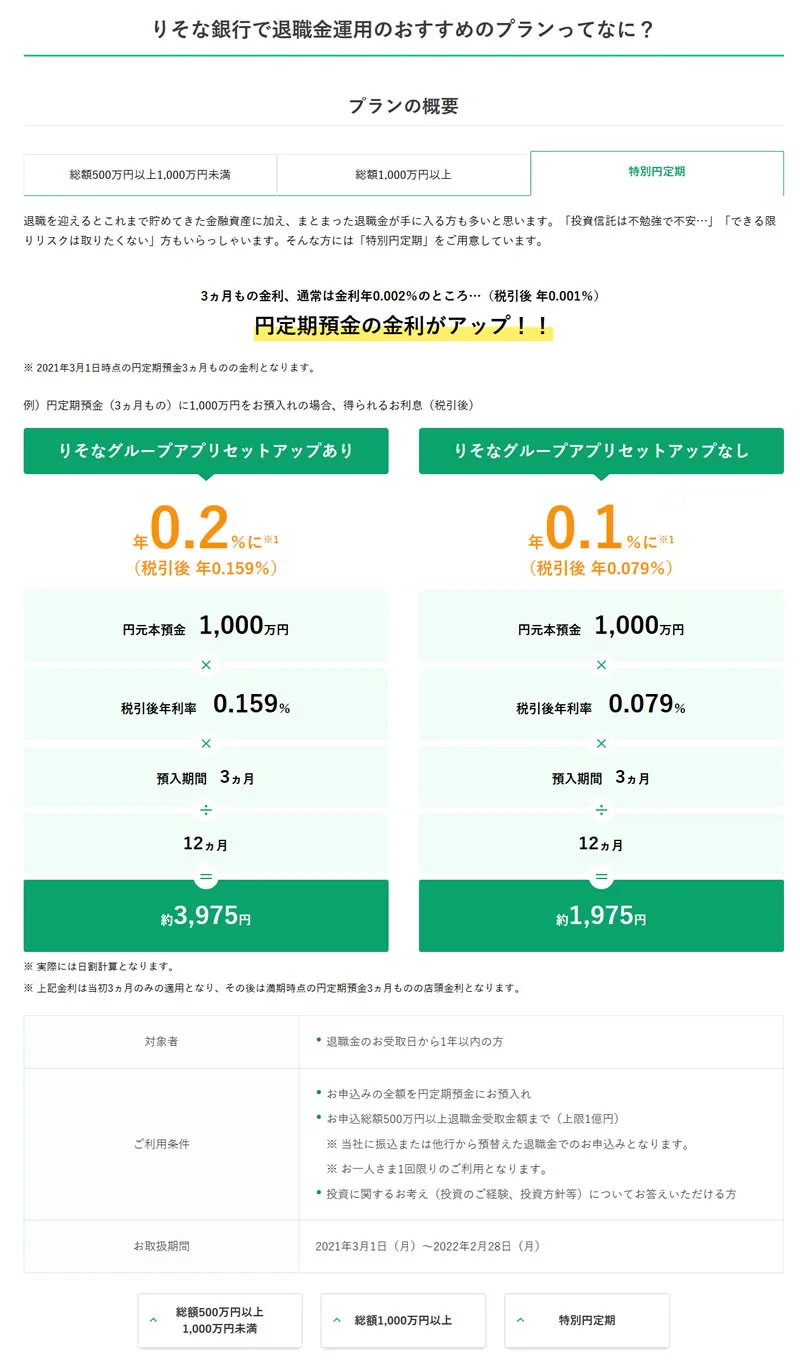
近年の金融市場において、日本銀行による段階的な利上げ観測や政策金利の引き上げは、国内の商業銀行の金利設定に直接的な影響を与えています。りそな銀行をはじめとする主要銀行においても、預金者への還元や市場環境への適応として、各種預金金利の引き上げや見直しが行われてきました。
特に定期預金においては、預入期間や預入金額に応じた適用金利が設定されており、普通預金と比較してどれだけ有利になるかが預金者にとっての大きな関心事となっています。金融機関の動向を正確に把握するためには、日銀の金融政策決定会合の行方や、長期金利・短期金利の推移に注目することが不可欠です。
スーパー定期の種類と適用条件の全体像
りそな銀行の定期預金の主力となるのが「スーパー定期」および「スーパー定期300」です。これらは一般的な個人顧客が利用しやすい代表的な預金商品であり、預入期間を自由に選択できる点に大きな特徴があります。
スーパー定期の主な仕様と特徴について、以下の比較表に整理しました。
| 預金商品・項目 | 内容・スペック | 主な特徴・利用条件 |
|---|---|---|
| スーパー定期(未満) | 10万円以上300万円未満の預入 | 一般的な個人向け定期預金。期間は1ヶ月から最長10年まで選択可能。 |
| スーパー定期300 | 300万円以上1,000万円未満の預入 | まとまった資金を預ける場合に適用される。店頭やインターネットバンキングで利用可能。 |
| 大口定期預金 | 1,000円以上(1,000万円以上)の預入 | 市場金利をより強く反映した金利設定がなされる大型の預金商品。 |
| インターネット定期預金 | マイゲート経由での預入 | 店舗窓口に行かずに手続きが可能であり、専用の優遇金利が適用される場合がある。 |
このように、預入金額やチャネルによって適用される枠組みが異なり、特にインターネットバンキングであるマイゲートを上手に活用することが、現代の資産管理において鍵となります。
メガバンク・主要銀行の定期預金金利比較と特徴
りそな銀行の定期預金利率を評価する上で欠かせないのが、他のメガバンクや都市銀行との比較です。各行ともに金利引き上げのトレンドに追随しつつも、独自のキャンペーンや優遇プログラムを展開しています。
一般的に、メガバンクやりそな銀行のような大手・都市銀行の標準的な定期預金金利は、ネット銀行等と比較して保守的な水準に留まる傾向があります。しかし、首都圏や関西圏を中心に確固たる基盤を持つりそな銀行は、店舗網の利便性や総合的な金融サービスとの連携(住宅ローンや投資信託など)において独自の強みを持っています。
また、期間限定の定期預金キャンペーンが実施される場合には、通常の店頭金利を上回る優遇レートが提示されることがあるため、公式サイトやマイゲートのお知らせを定期的に確認することが実用的な対策となります。
インターネットバンキング「マイゲート」の活用と利息計算の仕組み
りそな銀行のサービスを最大限に活用する上で、インターネットバンキング「マイゲート」の存在は非常に重要です。マイゲートを利用することで、定期預金の新規作成や解約手続きが自宅にいながら24時間可能になるだけでなく、店舗では得られない限定の金利優遇やキャンペーン情報にアクセスできる場合があります。
また、定期預金の利息計算方法についても正しく理解しておくことが大切です。定期預金の利息は、以下の基本公式に基づいて算出されます。
受取利息(税引前) = 預入金額 × 適用利率 × 預入期間(年数換算)
実際に受け取れる金額には、原則として復興特別所得税を含む20.315%の源泉所得税が課税されます。たとえば、まとまった資金を一定期間預けた場合にどれだけの利息が手元に残るのかをあらかじめ試算しておくことで、普通預金にそのまま放置しておく場合との差を明確に把握することができます。
定期預金の途中解約に関する注意点と賢い選択基準
定期預金は満期日まで原則として引き出しができない、あるいは途中で解約する場合には「中途解約利率」が適用される仕組みになっています。急な資金需要が生じた際に焦らないためにも、解約時のルールを把握しておく必要があります。
万が一、満期日前に定期預金を解約した場合、本来の約定金利ではなく、中途解約用の低い利率(多くは普通預金に近い水準)が適用されるため、期待していたほどの利息が得られないケースがあります。そのため、生活防衛資金などの流動性が必要なお金と、当面使う予定のない余剰資金を明確に分けて預け入れることが、資産管理の基本原則となります。
どのような人にりそな銀行の定期預金が向いているか、判断基準を以下にまとめます。
- おすすめできる人:元本割れのリスクを絶対に避けたい保守的な資産運用を希望する方、りそな銀行の住宅ローンや日常のメイン口座と一体で管理したい方、マイゲートを活用して手軽に預金を管理したい方。
- おすすめできない人:インフレ率を大きく上回る高いリターンを求めて株式や投資信託などのリスク性資産を中心に運用したい方、数ヶ月以内に使用する予定がある流動資金を預けようとする方。
【りそな銀行定期預金利率】に関するよくある質問(FAQ)
Q1:りそな銀行の定期預金金利は、他のネット銀行と比較して高いですか?
A1:一般的に、実店舗を持つメガバンクや都市銀行の標準金利は、一部のネット専業銀行と比較して控えめな水準に設定される傾向があります。ただし、キャンペーン期間中の特別金利や、マイゲートを通じた取引、グループの総合サービス利用によるメリットを考慮して選択が必要です。
Q2:満期を迎えた定期預金は自動的にどうなりますか?
A2:預け入れの際に「自動継続(元金継続または元利金継続)」を選択している場合、満期日時点の店頭金利が適用されて自動的に同じ期間の定期預金として更新されます。「自動解約」を選択している場合は、満期日に普通預金口座に入金されます。
Q3:マイゲートから定期預金を解約する場合、手数料はかかりますか?
A3:インターネットバンキング(マイゲート)を通じて定期預金の解約や新規作成を行う場合、原則として手数料はかかりません。ただし、中途解約を行う場合は適用利率が下がる点に注意が必要です。
2026年現在の金融環境において、りそな銀行の定期預金利率や各種サービスの動向は、金利のある世界への移行期を反映したものとなっています。普通預金と定期預金の特性の違いを理解し、自身のライフプランや資金の性格に合わせた預け入れを行うことが賢明です。
金利引き上げの局面では、キャンペーン情報やインターネットバンキング「マイゲート」の優遇をこまめにチェックすることが、少しでも有利に資産を管理するための確実なアプローチとなります。日々の金融ニュースや公式発表に目を向けながら、無理のない堅実な資産形成を進めていきましょう。