2026年現在、国内外の金融市場において金利を取り巻く環境が大きな転換期を迎えています。長年にわたる歴史的な低金利政策から、日本銀行の政策修正を経て金利がある世界へとシフトする中、安全資産の代表格である「国債」に対する関心がかつてないほど高まっています。
本記事では、国債の金利とはそもそも何なのかという基本から、金利が変動する背景、個人向け国債の選び方、そして2026年の最新動向を踏まえた資産形成への具体的な影響までを網羅的に解説します。
1. 国債の金利とは何か?初心者のための基本の仕組み
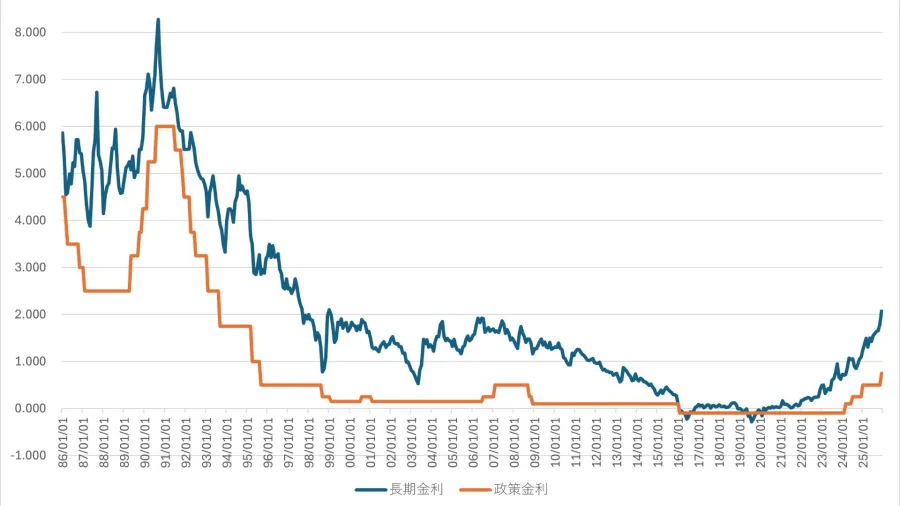
「国債の金利」という言葉をニュースなどで頻繁に耳にするものの、具体的な仕組みや自身への影響がいまひとつ見えていないという方は少なくありません。国債とは、国が資金を調達するために発行する債券であり、国にお金を貸すことで一定の利息(クーポン)を受け取ることができます。
国債の金利(利回り)の基本概念はシンプルです。国債を購入すると、満期を迎えるまでの間、あらかじめ決められた利率に基づいて定期的に利子を受け取ることができ、満期時には元本が全額戻ってきます。発行元の信用力が日本国政府であるため、元本割れのリスクが極めて低い「安全資産」として、多くの個人投資家や機関投資家に選ばれてきました。
しかし、国債の金利は固定されたものではなく、市場の需要や経済情勢によって常に変化しています。特に債券価格と利回りには「価格が上がれば利回りは下がり、価格が下がれば利回りは上がる」という逆相関の基本原則があります。この仕組みを理解することが、金利変動の波を読み解く第一歩となります。
2. 国債の利回りはどう決まる?金利変動の背景と日銀の政策
国債の金利がどのように決まり、なぜ変動するのかを紐解く上で欠かせないのが、日本銀行の金利政策と市場金利の動向です。これまで日本銀行は大規模な金融緩和政策を続け、長期金利を極めて低い水準に抑え込んできました。しかし、物価の上昇や賃金の動向を背景に、金融政策の正常化に向けた舵取りが進められています。
国債の流通利回りは、市場における「国を買いたい人」と「国債を売りたい人」の需給バランスによって刻々と変化します。インフレ圧力が強まり、将来的な金利上昇を見越した売りが優勢になると、国債の価格は下落し、結果として国債の利回りは上昇します。
また、国債の利回りを計算・把握する上では、表面利率(クーポンレート)だけでなく、購入価格と満期までの保有期間を考慮した「応募者利回り」や「最終利回り」の概念が重要になります。金融機関が発表するデータや報道各社の解説でも、単なる金利の数値だけでなく、総合的な利回りの推移に注目が集まっています。
3. 個人向け国債の選び方:「変動10年」と「固定5年」の違い
個人投資家が手軽に購入できる金融商品として人気を集めているのが「個人向け国債」です。国債の仕組みを理解した上で、自身の資産運用方針に合った商品を選ぶことが大切です。現在、主に選択肢となるのは「変動10年」と「固定5年」の2種類です。
この2つの最大の違いは、金利が途中で変わるかどうか、そして金利上昇局面への耐性にあります。
| 種類 | 満期(期間) | 金利のタイプ | 金利上昇時の特徴 | おすすめのタイプ |
|---|---|---|---|---|
| 変動10年 | 10年 | 変動金利(半年ごとに見直し) | 市場金利の上昇に応じて受取利息が増加する | 金利上昇局面への備えを重視する人 |
| 固定5年 | 5年 | 固定金利(満期まで一定) | 発行時の金利が最後まで変わらず安心 | 一定期間の確実な利息収入を計画したい人 |
専門家の間では、金利が変動する現代においては、金利上昇の恩恵を受けやすい「変動10年」を支持する声が多く聞かれます。一方で、満期が短く資金拘束の期間を抑えたい場合は「固定5年」を選ぶなど、個人のライフプランに応じた選択が大切です。
4. 2026年最新動向:金利上昇がもたらす資産形成への影響
2026年に入り、日本の金融市場は「金利がある世界」への適応を本格化させています。長年続いてきたゼロ金利・マイナス金利の時代から脱却し、国債の金利水準が上昇基調にあることは、個人の資産形成や家計のあり方に多大な影響を与えています。
第一に、預金や国債といった安全資産であっても、一定の利息を生み出す環境が整いつつあります。かつては「持っていても増えない」と敬遠されがちだった日本国債ですが、利回りの向上に伴い、ポートフォリオの安定枠として再評価されています。
第二に、資産運用におけるリスク分散の重要性が増しています。金利の上昇は株式市場や債券市場の評価額にも影響を与えるため、ただ預けておくだけではなく、自身の投資方針やリスク許容度を見極めた上で、安全資産とリスク資産のバランスを最適化する視点が不可欠となっています。
5. 金利上昇が住宅ローンや家計に与える波及効果
国債の金利上昇は、国と投資家の関係にとどまらず、私たちの日常生活、特に住宅ローンや各種ローンの金利に直結する大きなテーマです。長期国債の金利は、銀行が提供する住宅ローンの「固定型金利」の基準となるため、国債利回りの上昇はそのまま住宅ローンの金利上昇圧力となります。
変動型の住宅ローンを利用している場合でも、今後の短期金利の動向次第では見直しのリスクが生じる可能性があります。そのため、マイホームの購入や既存ローンの借り換えを検討している人にとっては、今後の金利推移の予測とライフプランのシミュレーションが極めて重要になっています。
家計管理の観点からも、物価高と金利上昇が同時進行する中で、預金金利の変動を上手に活用しつつ、家計全体の収支バランスを見直す柔軟な姿勢が求められています。
【国債の金利】に関するよくある質問(FAQ)
Q1:国債の金利は現在どのようなトレンドにありますか?
A1:日本銀行の金融政策の正常化や経済動向を反映し、かつての極端な低金利局面から上昇傾向にあります。市場環境に応じて金利水準が見直される動きが続いています。
Q2:個人向け国債は途中で換金することはできますか?
A2:原則として発行から1年間は中途換金ができませんが、保有期間が1年経過した後は、中途換金調整額(直近の利子一部差し引き)を支払うことで、中途換金して現金化することが可能です。
Q3:初心者でも証券会社や銀行で簡単に購入できますか?
A3:はい。大手都市銀行やネット証券などの取扱金融機関を通じて、少額から手軽に購入することができます。口座開設の手続きもオンラインで完結することが多くなっています。
国債の金利を巡る環境は、もはや遠い経済ニュースの話ではなく、私たちの預金、資産形成、そして住宅ローンに至るまで直結する身近な課題となっています。「安全資産だから安心」と一概に考えるのではなく、金利の仕組みや変動の背景を正しく理解し、自身のライフステージや目的に合わせた金融商品の選択を行うことが肝要です。
今後も金融政策や市場の動向を注視しつつ、変化する時代に対応した柔軟な資産管理を心がけていきましょう。