住宅購入やライフプランを検討する際、多くの人がまず直面するのが「戸建てとマンション、どちらを選ぶべきか」という永遠のテーマです。2026年現在の不動産市場においては、資材価格の高騰や金利動向、多様化するライフスタイルの変化に伴い、マイホームに対する価値観も大きく変化しています。
本記事では、「戸建てとは何か」という基本的な定義から、マンションとの決定的な違い、気になる費用相場、維持費、固定資産税の仕組み、さらに注文住宅と建売住宅の選び方まで、専門的な視点からわかりやすく紐解いていきます。
戸建てとは?基本的な定義とマンションとの決定的な違い
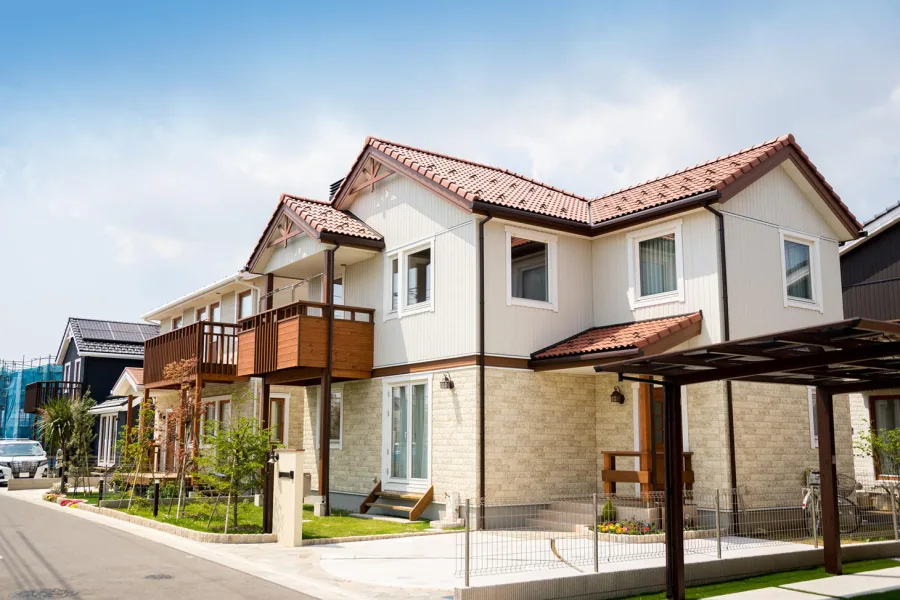
「戸建て(一戸建て)」とは、1つの建物に1世帯が居住する独立した住宅形態を指します。分譲マンションや賃貸アパートといった集合住宅が、1つの大きな建物の中に複数の住戸を配置し、土地や共用部分を所有者全員で共有しているのに対し、戸建ては建物そのものだけでなく、原則としてその敷地(土地)のすべてを単独で所有するのが基本です。
この「土地・建物の所有権の独立性」こそが、マンションとの最大の違いです。マンションの場合、建物の敷地は「敷地権」として各戸の持分に応じて共有し、廊下やエントランスなどの共用部分は区分所有者全員で管理します。これに対し戸建ては、自分の敷地内であれば、プライバシーを高く保ちながらライフスタイルに合わせたリフォームや建て替えを自由に行うことができます。
また、戸建てには「注文住宅」と「建売住宅」という2つの大きな取得形態が存在します。注文住宅はゼロから設計や設備を自由に選べるオーダーメイドの住まいであり、建売住宅は土地と完成済みの(または建築確認済みの)建物がセットで販売される分譲住宅です。予算やこだわり、入居までのスケジュール感に合わせて選択することになります。
戸建てのメリット・デメリット:自由度の高さと自己責任のバランス
マイホームとしての戸建てには、多くの魅力がある一方で、集合住宅とは異なる特有の苦労やデメリットも存在します。それぞれの側面を正しく理解し、自身のライフプランと照らし合わせることが重要です。
【戸建ての主なメリット】
- 高いプライバシーと自由度:上下階や隣戸との騒音トラブルが少なく、ペットの飼育や楽器演奏、子供の足音などを過度に気にする必要が少ない。また、庭や駐車スペースを自由に活用できる。
- 管理費・修繕積立金が不要:マンションのような毎月のランニングコスト(管理費・修繕積立金・駐車場代)が発生しないため、月々の支出計画が立てやすい。
- 資産としての土地が残る:建物が老朽化して価値が下がった場合でも、土地自体の資産価値が残りやすく、将来的な建て替えや売却の自由度が高い。
【戸建ての主なデメリット】
- メンテナンスはすべて自己責任:屋根の塗装や外壁のひび割れ、水回りの故障など、建物の維持・修繕に関する判断や費用負担はすべて自分自身で行う必要がある。
- 防犯・防災面の対策:マンションのようなオートロックや管理人常駐といったシステムがないため、個別にセキュリティ対策を講じる意識が求められる。
- 立地条件のトレードオフ:同じ予算であれば、マンションよりも駅から離れたエリアや郊外に位置することが多く、通勤・通学や将来の利便性を考慮する必要がある。
戸建ての費用相場と固定資産税・維持費のリアル
マイホーム購入において最も現実的な関心事となるのが「お金」の話です。エリアや工法、注文住宅か建売住宅かによって金額は大きく変動しますが、一般的な傾向を把握しておくことで資金計画がスムーズになります。
| 項目 | 主な内容・傾向 | 目安・留意点 |
|---|---|---|
| 土地+建物の購入費用相場 | エリアや住宅の種類(注文・建売)により異なる | 都市部近郊の建売住宅では3,000万〜5,000万円台がボリュームゾーン。注文住宅は建築こだわりにより上振れする傾向。 |
| 固定資産税の仕組み | 土地と建物それぞれに毎年課税される税金 | 「住宅用地の特例措置」により、200平方メートル以下の小規模住宅用地は課税標準額が1/6に軽減されるため、マンションに比べて土地部分の税負担が抑えられるケースも多い。 |
| 修繕・維持費の積立 | 10〜15年ごとの外壁塗装や屋根補修など | マンションのような修繕積立金がないため、月々1万〜2万円程度を自主的に貯金し、将来の大規模修繕に備える計画性が不可欠。 |
特に固定資産税に関しては、戸建ては土地の面積を大きく占めるため一見高額になりそうに思われがちですが、新築の建物に対する減額措置(3年間または5年間、建物部分の税額が1/2になる特例)や、前述の小規模住宅用地の特例を活用することで、実質的な負担が適正にコントロールされる仕組みになっています。ただし、築年数が経過するにつれて土地・建物の評価額や減税期間の終了に伴う変動があるため、長期的なキャッシュフローを計算に入れておくことが大切です。
注文住宅 vs 建売住宅:どちらを選ぶべきかの判断基準
戸建てを取得する際、多くの人が迷うのが「注文住宅」にするか「建売住宅」にするかという選択です。それぞれの特徴と、どのような人に向いているのかを整理します。
注文住宅が向いている人:
間取り、外観、使用する建材や設備(キッチン、バスルームなど)の細部に至るまで、自分のこだわりを100%反映させたい人に最適です。「リビングを吹き抜けにして開放感を出したい」「趣味のガレージハウスを作りたい」といった明確な理想がある場合、満足度は非常に高くなります。ただし、土地探しから始める場合は時間と手間がかかり、予算管理を厳しく行わないと総額が膨らみやすい点に注意が必要です。
建売住宅が向いている人:
すでに完成している、あるいは建築プランが確定しているため、実際の建物を見てから購入を決めたい人や、仕事や育児で家作りに割く時間が十分に取れない共働き世帯に向いています。注文住宅に比べてコストパフォーマンスが高く、同じ立地・規模であれば総額を抑えやすい傾向があります。また、入居までのスケジュールが明確で、ライフプランをスピーディーに実行に移せることも大きなメリットです。
資産価値とリフォーム:長く快適に住み続けるための視点
家は「買って終わり」ではなく、住み始めてからのメンテナンスや資産としての価値維持が極めて重要です。戸建ての資産価値は、「建物の品質」と「土地の立地条件」の掛け合わせで決まります。
建物の価値は築年数とともに減少し、木造住宅の場合は一般的に20〜25年程度で法定耐用年数(帳簿上の価値)を迎えますが、これは「住めなくなる」という意味ではありません。定期的な点検を行い、適切なタイミングで外壁塗装や防水工事、設備の交換といったメンテナンスを施していれば、構造体の寿命はさらに長く保たれます。
また、ライフステージの変化(子供の独立や二世帯同居など)に合わせて、間仕切りの変更やバリアフリー化といったリフォームを柔軟に行えるのも戸建てならではの強みです。将来的に売却や賃貸に出す可能性を考慮するならば、アクセスの良さや周辺環境の利便性が高いエリアを選ぶことが、資産価値を守る最良の防衛策となります。
【戸建てとは】に関するよくある質問(FAQ)
Q1:戸建てとマンション、総支払額でどちらがお得ですか?
A1:物件の購入価格だけでなく、マンションの場合は毎月の管理費・修繕積立金・駐車場代が継続的に発生するため、長期的なランニングコストを含めて比較する必要があります。一般的に、初期費用や月々のランニングコストをトータルでシミュレーションすると、立地条件が同等であれば戸建ての方が維持費を抑えやすいケースが多いですが、修繕を自己管理で行う計画性が必要です。
Q2:地震や災害に対する戸建ての安全性は大丈夫ですか?
A2:1981年(昭和56年)の建築基準法改正(新耐震基準)以降に建てられた住宅であれば、一定以上の耐震性が確保されています。加えて、2000年には地盤調査の義務化や耐震バランスの規定が強化されているため、それ以降の物件や、現代の制震・免震技術を取り入れた注文住宅・分譲住宅であれば、高い防災性能を備えています。
Q3:戸建てのメンテナンス費用は、生涯でどれくらい見積もっておくべきですか?
A3:一般的に、木造戸建ての場合、10年〜15年おきに外壁塗装、屋根の補修、防水工事、水回りの交換などが必要となり、1回あたり100万〜200万円程度のまとまった費用がかかります。30年・40年スパンで見ると、総額で数百万〜1,000万円程度のメンテナンス費用の心づもりをしておき、計画的に積み立てておくことが推奨されます。
戸建てとは、単なる居住空間にとどまらず、土地という確かな資産を保有し、家族のプライバシーと自由なライフスタイルを実現するための選択肢です。マンションの利便性やセキュリティの高さにも独自の魅力はありますが、「自分たちの思い描く空間で自由に暮らしたい」「将来的に資産を土地として残したい」という希望を持つ人にとって、戸建てが持つ価値は色褪せることがありません。
2026年現在の市場においては、建築コストや金利の動向を見据えつつ、立地、予算、家族構成、そして将来のメンテナンス計画までを総合的に見極める視点が大切です。情報に惑わされることなく、自分たちのライフプランに最も適した住まいのかたちをじっくりと見定めていきましょう。