日本人の死因の上位を占める「癌(がん)」の診断を受けたとき、精神的なショックと同時に大きな不安要素として浮上するのが治療に要する費用です。先進医療や長期の入院・通院が必要になった場合、莫大な経済的負担がかかるのではないかと心配される方は少なくありません。2026年現在の医療制度や各種支援策を正しく理解しておくことは、万が一の事態に備えるうえで極めて重要です。
本記事では、癌治療費のリアルな実態から、自己負担を劇的に抑える「高額療養費制度」の仕組み、民間の医療保険の必要性、さらには活用すべき公的補助まで、最新の動向を踏まえて分かりやすく解説します。
癌治療費はいくらかかる?実際の平均費用と内訳の実態
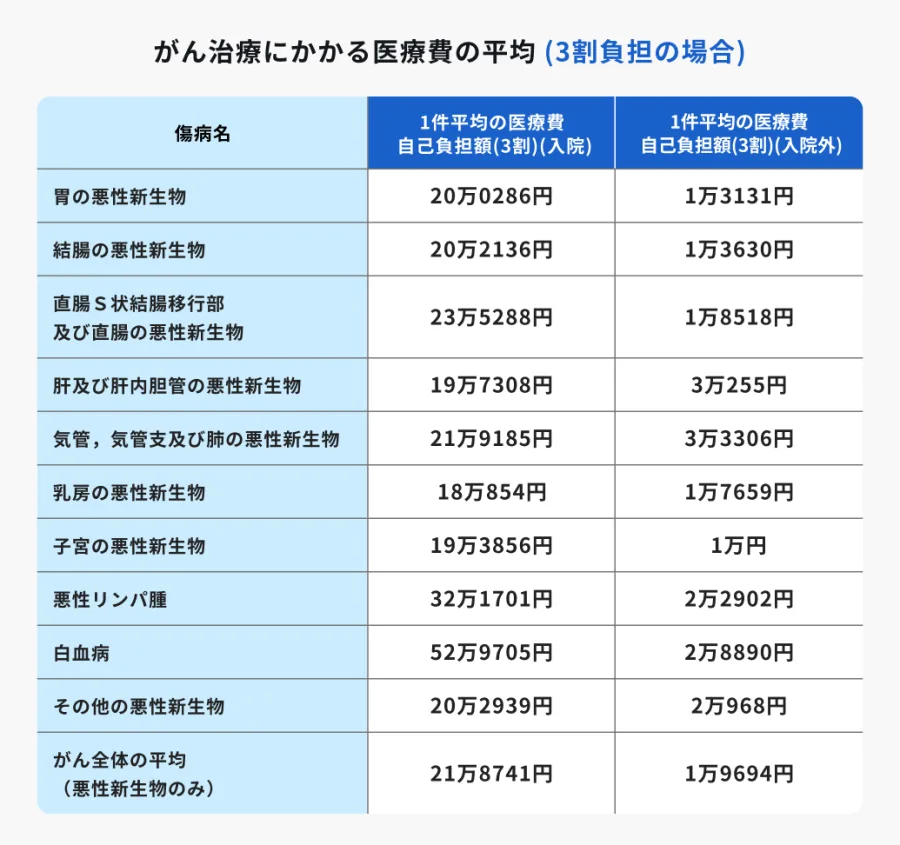
癌の治療費と聞くと、「何百万円、何千万円とかかる莫大な費用」をイメージしがちですが、日本の公的医療保険制度(健康保険など)が適用される標準治療であれば、医療費の窓口負担は原則として3割(または1割・2割)に抑えられます。しかし、それでもなおトータルの自己負担額は数十万円から100万円規模に達することが多く、決して油断はできません。
治療費の大きな内訳としては、手術代、放射線治療、抗がん剤などの薬物療法、そして入院に伴う宿泊費や食事代が挙げられます。特に注意が必要なのが、公的保険の対象外となる「先進医療の技術料」や、個室を希望した場合の「差額ベッド代(室料差額)」です。これらは全額自己負担となるため、治療の選択肢を広げるほど総額が膨らむ傾向にあります。
また、直接的な医療費以外にも、通院にかかる交通費、ウィッグや下着などのアケアグッズ、さらには治療のために労働時間が減り収入が減少するリスクも考慮しなければなりません。癌治療における費用は「医療費そのもの」と「生活費の補填」の双方向から見据える必要があります。
高額療養費制度の仕組みと自己負担額の限度額を解説
高額療養費制度は、医療機関や薬局の窓口で支払った医療費の月額(1日から月末まで)が自己負担限度額を超えた場合、超過した分が後から払い戻される(または窓口負担をその額にとどめられる)非常に心強い公的制度です。この制度があるおかげで、日本の癌患者は莫大な医療費の支払いから守られています。
自己負担限度額は、年齢や所得水準(年収)に応じて細かく設定されています。例えば、一般的な所得層(年収約約370万円〜約770万円)の場合、1ヶ月の自己負担限度額の目安は「8万1,000円+(医療費-26万7,000円)×1%」といった計算式(多数回該当を除く一般的な上限)に基づき算出され、実質的な負担には一定の天井が設けられています。
加えて、直近12ヶ月の間に3回以上高額療養費の支給を受けている場合、4回目以降は「多数回該当」となり、自己負担限度額がさらに引き下げられます。長期の通院や入院が続く抗がん剤治療などにおいて、家計の破綻を防ぐセーフティネットとして機能しています。
| 所得区分(年収の目安) | 1ヶ月の自己負担限度額の目安 | 4回目以降(多数回該当)の限度額 |
|---|---|---|
| 約1,160万円以上〜 | 約25万2,200円+(医療費-84万)×1% | 約14万0,100円 |
| 約約770万円〜約1,160万円 | 約16万7,400円+(医療費-55万8,000円)×1% | 約9万3,000円 |
| 約370万円〜約770万円 | 約8万1,000円+(医療費-26万7,000円)×1% | 約4万4,400円 |
| 約370万円未満 | 約5万7,600円 | 約4万4,400円 |
| 住民税非課税世帯 | 約3万5,400円 | 約2万4,600円 |
知っておくべき負担軽減の知恵:限度額適用認定証と医療費控除
高額療養費制度を利用するにあたり、ぜひ知っておくべき実務的なポイントが2つあります。それは「限度額適用認定証」の事前取得と「医療費控除」の確定申告です。
通常、高額療養費は一度医療機関の窓口で全額(または3割分を一旦)支払い、後日(数ヶ月後)に申請して払い戻しを受けるため、一時的な立て替え資金が必要になります。しかし、事前に加入している医療保険(協会けんぽや健保組合、国保など)に申請して「限度額適用認定証」の交付を受け、病院の窓口に提示すれば、最初から窓口での支払いを自己負担限度額までに抑えることができます。
また、1年間(1月1日から12月31日)に支払った医療費の総額が一定額(一般的には10万円、または所得の5%のいずれか低い方)を超えた場合、確定申告を行うことで「医療費控除」が適用され、納めた税金の一部が還付されたり、翌年の住民税が軽減されたりします。家族の医療費も合算できるため、領収書は必ず保管しておくことが賢明です。
入院費・通院治療・先進医療にかかるリアルなコスト
治療のスタイルが「入院」から「通院(外来での抗がん剤治療など)」へとシフトしているのが近年の医療現場の傾向です。通院治療であれば仕事を続けながら治療を受けられるメリットがありますが、長期間にわたって定期的な通院費や薬剤費が発生するため、トータルのコストが見えにくくなる点に注意が必要です。
一方、手術などで数週間〜数ヶ月の入院を余儀なくされた場合、医療費の自己負担に加えて、毎日の食事代(入院時食事療養費)や差額ベッド代が家計を圧迫します。加えて、がんの根治療法として期待される「重粒子線治療」や「陽子線治療」などの先進医療を選択した場合、技術料だけで数百万円(全額自己負担)が上乗せされるため、事前の資金計画が欠かせません。
こうした多角的な出費に備えるため、公的制度の限界を把握したうえで、自分自身のライフスタイルや経済状況に合わせた対策を講じることが大切です。
民間の医療保険の必要性と選び方の判断基準
「公的医療保険や高額療養費制度があるなら、民間の医療保険は本当に必要なのか?」という疑問は多くの人が抱くところです。結論から言うと、民間の医療保険は「公的制度ではカバーしきれない費用や、働けない期間の収入減を補うためのクッション」として大きな意味を持ちます。
高額療養費制度はあくまで「保険診療内の医療費」が対象であり、差額ベッド代や食事代、先進医療の技術料、そして何より病気で働けなくなったときの生活費(収入の補填)は対象外です。また、がん診断時に一時金が給付されるタイプの保険であれば、治療方法の選択肢を広げるための資金として自由に使うことができます。
民間保険が向いている人・必要性が高い人の条件としては、以下が挙げられます。
- 貯蓄に十分な余裕がなく、数ヶ月間無収入になったり医療費の立て替えが発生したりした場合に家計が破綻するリスクがある人
- 先進医療や自由診療など、より幅広い最先端の治療選択肢をあらかじめ確保しておきたい人
- 自営業やフリーランスなどで、会社員の傷病手当金のような手厚い休業補償がない人
一方で、すでに潤沢な貯蓄があり、高額療養費制度の自己負担限度額を十分にカバーできる場合は、過剰な保険加入を見直すという選択肢もあります。
傷病手当金や貯蓄による生活防衛:見落としがちな資金の備え
癌治療において見落とされがちなのが、治療中の「収入確保」と「生活防衛」の視点です。会社員や公務員の場合、病気やケガで仕事を休み、給与が支払われない期間が発生したときは「傷病手当金」が健康保険から支給されます。
傷病手当金は、標準報酬日額の約3分の2相当額が最長1年6ヶ月にわたって支給されるため、療養中の生活費を支える非常に強力な公的サポートとなります。ただし、自営業者やフリーランスが加入する国民健康保険には傷病手当金の制度がないため、より一層の自己資金(貯蓄)や民間保険での備えが欠かせないとなります。
治療費の支払いに追われて精神的な余裕を失わないためにも、日頃から生活費の数ヶ月分を「医療・生活防衛資金」として確保しておくことが、何より確実なリスクヘッジとなります。
【癌治療費】に関するよくある質問(FAQ)
Q1:高額療養費制度の上限額は、家族の医療費も合算できますか?
A1:同じ医療保険に加入している家族(同一世帯)であれば、それぞれの医療費を合算(世帯合算)して限度額を超えた分を払い戻すことができます。また、同じ人が同じ月内に複数の病院で受診した場合も合算可能です。
Q2:限度額適用認定証は、入院してから申請しても間に合いますか?
A2:退院時の窓口精算までに認定証が間に合えば適用されますが、自治体や加入している保険組合によっては発行に数日から数週間かかる場合があります。万が一間に合わなかった場合でも、後から高額療養費として申請すれば差額は払い戻されます。
Q3:民間の医療保険に入るべきか迷っています。判断の基準はありますか?
A3:現在の預貯金残高と、万が一働けなくなった場合の収入補填の有無が最大の判断基準です。十分な貯蓄があり、高額療養費制度と傷病手当金でやり繰りできる見込みがあれば必須ではありませんが、少しでも家計の急変に対する不安があるなら、掛け捨て型のシンプルな医療保険やがん保険で備えておくのが安心です。
癌治療費に関する不安の多くは、「いくらかかるか分からない」「破産してしまうのではないか」という情報の欠如から生まれます。しかし、日本の公的医療保険制度や高額療養費制度、限度額適用認定証の仕組みを正しく知っていれば、実際の自己負担額は想像以上にコントロール可能な範囲に収まります。
大切なのは、過度に恐れて高額な民間保険に過剰加入することでも、無防備に過ごすことでもありません。自身の所得に応じた自己負担限度額を把握し、民間の医療保険や十分な貯蓄、そして傷病手当金などの公的支援をバランスよく組み合わせることで、経済的な不安を最小限に抑え、治療と回復に専念できる環境を整えていきましょう。