経済的な困窮や不測の事態に直面した際、国や自治体が提供する支援制度の活用は生活再建の大きな支えとなります。特に「緊急貸付」や各種の公的融資制度は、直近の生活資金に悩む人々にとって重要な選択肢です。
本記事では、生活保護受給中の方やその利用を検討している方に向けて、緊急貸付の具体的な仕組みや申請条件を解説します。生活福祉資金貸付制度との違いや、現在の利用実態についてわかりやすく紐解いていきましょう。
生活保護と緊急貸付の基本概念:制度の仕組みを正しく理解する
生活保護制度は、憲法が保障する「健康で文化的な最低限度の生活」を維持し、自立を助長することを目的としています。原則として、生活保護受給中は国の最低生活費が支給されるため、一般的な民間金融機関からの借り入れや他制度からの融資には厳格な制限や調整が伴います。
しかし、突発的な医療費や家具の買い替え、あるいは生活保護の受給決定前の一時的なつなぎ資金として、公的な貸付制度が検討されるケースがあります。ここで重要となるのが、社会福祉協議会などが窓口となる「生活福祉資金貸付制度」との関係性です。制度の仕組みを正しく把握することで、自身の状況に応じた適切な支援を受けやすくなります。
生活福祉資金貸付制度の全貌:特例貸付・緊急小口資金・総合支援資金の解説
生活保護受給者や生活困窮者を支える代表的な公的融資の枠組みとして「生活福祉資金貸付制度」があります。これは低所得世帯や障害者世帯、高齢者世帯を対象に、経済的自立と生活意欲の助長を図ることを目的とした制度です。
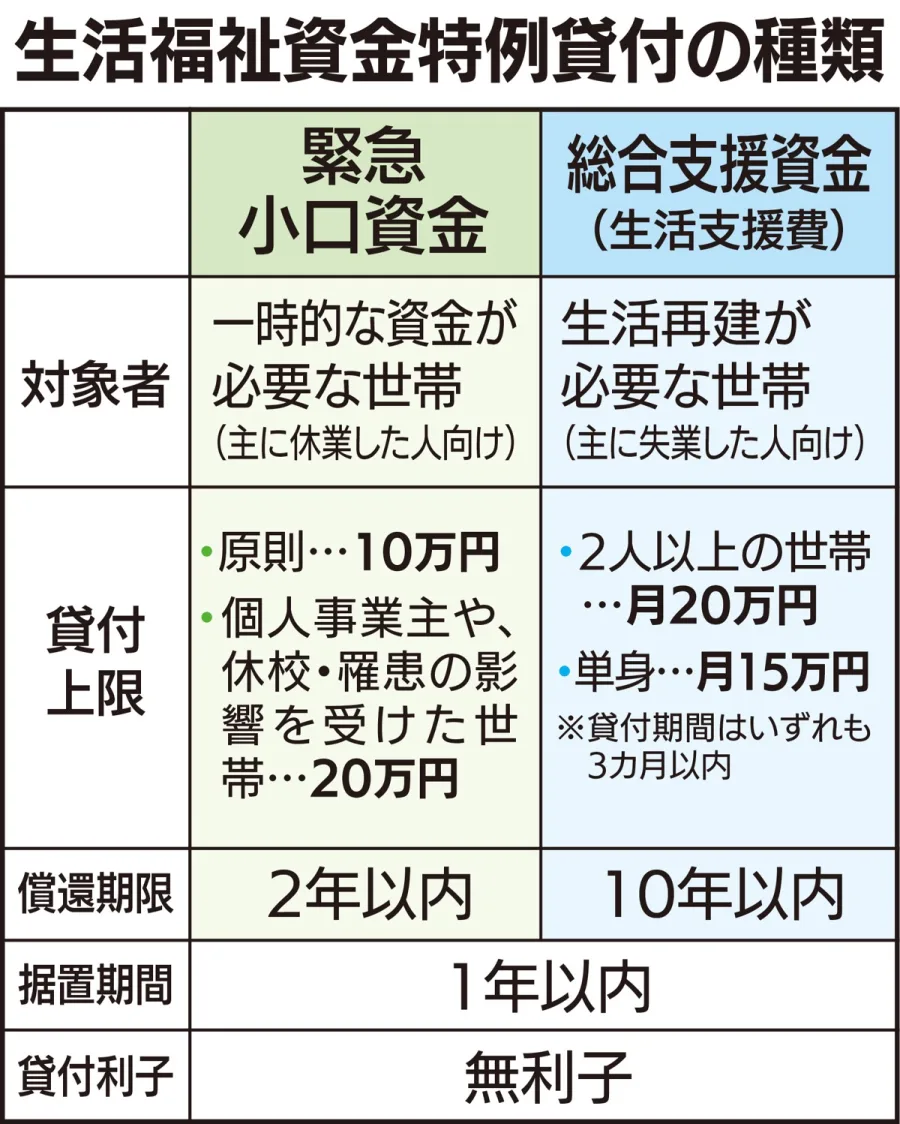
この制度の中には、用途や状況に応じた複数の資金が用意されています。代表的なものを整理して見ていきます。
| 資金の種類 | 主な対象者・目的 | 特徴・無利子貸付の有無 |
|---|---|---|
| 緊急小口資金 | 緊急かつ一時的に生計の維持が困難となった世帯 | 少額(上限10万円程度)、原則無利子 貸付、保証人不要 |
| 総合支援資金 | 生活再建までの間に継続的な支援が必要な世帯 | 生活支援費・住居入居費・一時生活再建費、原則無利子 貸付 |
| 特例貸付(過去の枠組み) | コロナ禍等の特例的な大規模困窮時に実施された枠組み | 要件 審査を経て柔軟に運用された過去の緊急対応(現在は通常制度へ移行) |
上記のように、緊急小口資金や総合支援資金は、原則として無利子 貸付で行われることが多く、民間の高金利な借入に頼るリスクを防ぐセーフティネットとして機能しています。ただし、貸付である以上、原則として将来的な返済義務が生じる点には注意が必要です。
生活保護受給者における申請条件と審査のリアルな実態
「生活保護を受給しながら緊急の貸付を受けられるのか」という点は、多くの方が抱く疑問です。結論から言うと、生活保護受給中の世帯に対する貸付は、保護費との兼ね合いや自立助長の観点から非常に厳格に審査されます。
福祉事務所や社会福祉協議会の窓口における要件 審査では、単に「お金がない」ということだけでなく、現在の収入状況、世帯の自立に向けた計画、そして「返済能力」があるかどうかが総合的に確認されます。生活保護費の中から返済に充てることは原則として認められていないため、将来的に就労収入や他の給付金等によって返済が見込めるケースでなければ、貸付が認められない場合があります。
そのため、受給中の方が突発的な出費に直面した場合は、まず担当のケースワーカーに相談し、生活保護制度内の各種加算(臨時的な給付や扶助)の対象にならないかを確認することが先決となります。
現在の利用実態と、窓口相談から申請までの具体的なステップ
近年の経済情勢の変化や物価高騰に伴い、公的な支援窓口には連日多くの相談が寄せられています。実際の利用実態を見ると、安易に「借りられるもの」として申請するのではなく、制度の趣旨に沿って計画的に利用することが求められています。
実際に制度を利用、または相談を希望する場合の標準的なステップは以下の通りです。
まず第一歩として、お住まいの地域を管轄する窓口 相談を行います。生活保護受給中の場合は担当ケースワーカー、一般の困窮者の場合は市区町村の社会福祉協議会や自立相談支援機関が窓口となります。続いて、生活状況のヒアリングを受け、貸付以外の支援策(フードパントリーや他の公的給付など)も含めたプランニングが行われます。最後に、必要書類を揃えて正式な申請を行い、審査結果を待つという流れになります。
【生活保護緊急貸付】に関するよくある質問(FAQ)
Q1:生活保護を受けていても、緊急小口資金や生活福祉資金を借りることはできますか?
A1:原則として、生活保護費は最低生活費として算出されているため、貸付金の返済財源を確保することが難しく、利用できないケースが多いです。まずは担当のケースワーカーにご相談ください。
Q2:貸付を受けた場合、返済の免除や減額が認められることはありますか?
A2:災害時や世帯の状況に大きな変化があった場合など、一部の制度において償還(返済)の免除規定が設けられるケースはありますが、基本的には計画的な返済が前提となります。
Q3:申請に必要な書類や、相談の最初の窓口はどこになりますか?
A3:お住まいの地域の市区町村社会福祉協議会、または生活保護受給中であれば福祉事務所(ケースワーカー)が最初の窓口となります。身分証明書や世帯の収入状況がわかる資料が必要になります。
緊急貸付や生活福祉資金貸付制度は、生活の危機を乗り越えるための強力なセーフティネットですが、あくまで「借り入れ」であり、将来的な返済義務を伴う制度です。生活保護受給者や検討中の方にとっては、安易な借入で状況を複雑化させるのではなく、福祉事務所や専門の相談窓口を通じた総合的な生活再建支援を受けることが最も確実な道となります。
制度の仕組みや違いを正しく理解し、一人で抱え込まずに信頼できる公的窓口へ早期に相談することが、安定した暮らしを取り戻すための第一歩です。