自動車を購入する際、多くの方が利用するのが自動車ローン(マイカーローン)です。しかし、「何年でローンを組むのが一般的なのか」「3年、5年、7年では何がどう違うのか」と悩む方は少なくありません。返済期間の選択は、月々の家計の負担だけでなく、金利の総額や手放す際のタイミングにも大きく影響します。
本記事では、2026年最新の自動車ローン市場の動向を踏まえつつ、期間ごとのメリット・デメリット、月々の返済額の目安、そして後悔しないための賢い選び方のコツを解説します。
車ローンは何年で組むのが一般的?期間別の傾向と実態
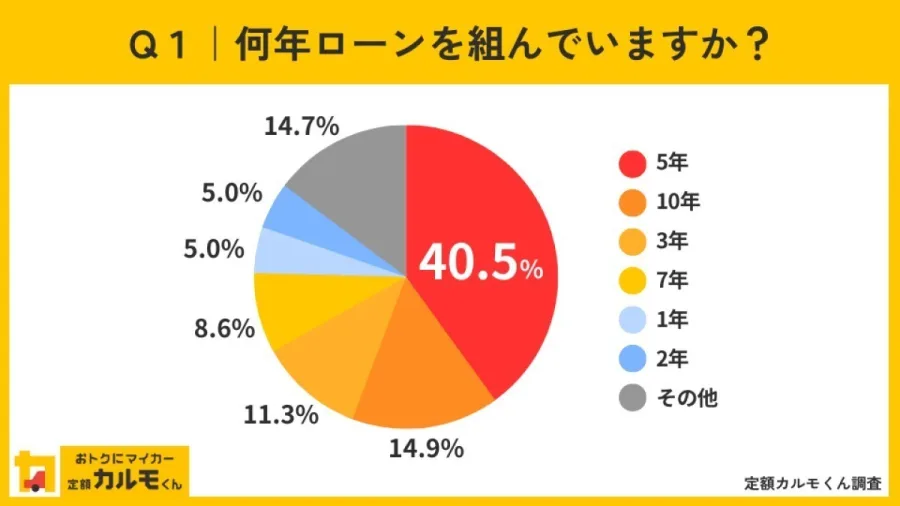
自動車ローンの借入期間は、一般的に「3年(36回)」「5年(60回)」「7年(84回)」のいずれかを選択するケースが大部分を占めています。その中でも、日本の自動車ディーラーや銀行系マイカーローンで最もスタンダードとされているのが「5年(60回)」です。
なぜ5年が選ばれることが多いのかといえば、多くの人が「車検のサイクル(新車は初回3年、以降2年ごと)」や「自動車の一般的な買い替えサイクル(5年〜7年)」を意識しているからです。5年という期間は、月々の返済負担と総支払額のバランスが取りやすいというメリットがあります。
一方で、近年の車両本体価格の上昇やライフスタイルの多様化に伴い、月々の返済額を抑えるために7年や8年といった長期ローンを選ぶ人の割合も年々増加傾向にあります。ただし、期間が長くなるほど金利手数料の総額がかさむため、慎重な検討が大切です。
3年・5年・7年ローンのメリット・デメリット比較
ここでは、代表的な3つの返済期間(3年・5年・7年)について、それぞれの特徴やメリット・デメリットを詳しく見ていきます。
自動車ローンを検討する際は、単に「月々いくらになるか」だけでなく、車を手放すタイミングやライフイベント(結婚、出産、教育費の増加など)との兼ね合いを考慮することが大切です。
| 返済期間 | 月々の返済額 | 金利負担(総支払額) | メリット | デメリット・注意点 |
|---|---|---|---|---|
| 3年(36回) | 高め | 最も少ない | 金利総額を最小限に抑えられる。ローン完済後に車が完全に自分のものになり、次の乗り換え資金を貯めやすい。 | 月々の家計への負担が大きく、選べる車種やグレードが制限される場合がある。 |
| 5年(60回) | 標準的 | 標準的 | 月々の負担と総支払額のバランスが良く、最も多くの人に選ばれているスタンダードな期間。 | 2回目の車検のタイミングとローンの完済時期が重なり、維持費と返済が同時に家計を圧迫することがある。 |
| 7年(84回) | 低め | 多くなる | 月々の返済額を最も低く抑えられるため、予算のハードルを下げて上位グレードやミニバンなどを狙える。 | 金利負担が大きくなり総支払額が増える。また、長期間の所有でローンの残高が車の価値(下取り価格)を下回る「オーバーローン」になりやすい。 |
金利と総支払額の仕組み:なぜ期間でこれほど変わるのか?
自動車ローンを組む際に見落としがちなのが、「金利」と「返済期間」が総支払額に与える影響です。ローンの総支払額は、「元金 + 利息」で構成されます。
金利が同じであっても、返済期間が長ければ長いほど元金に対して利息が計算される期間が延びるため、結果として支払う利息の総額(総支払額)は膨らみます。例えば、同じ300万円を借り入れる場合でも、3年返済と7年返済では、金利手数料だけで数十万円の差が出ることも珍しくありません。
したがって、「月々の返済額が数万円安くなるから」という理由だけで安易に長期ローンを選択すると、トータルで余分なコストを支払うことになる点を念頭に置いておく必要があります。金融機関の公式サイトやローンシミュレーションを活用し、事前に必ず総支払額を確認することが不可欠です。
審査の仕組みと「借り入れ上限」を左右する要素
車ローンを組む際には、必ず金融機関や信販会社による「審査」が行われます。この審査において、希望する「何年」という借入期間が通るかどうかも要点になります。
審査で主にチェックされるのは、「年収に対する年間返済額の割合(返済比率)」、過去の信用情報(クレジットカードや他のローンの延滞履歴など)、そして雇用形態や勤続年数です。一般的に、年収に対する年間返済額の割合は30%〜35%程度が上限の目安とされています。
もし希望する月々の返済額が大きすぎる場合、金融機関から「借入金額の減額」または「返済期間の延長(例:5年から7年への変更)」を打診されることがあります。無理のない審査通過を目指すには、自身の収入に見合った返済プランをあらかじめ組み立てておくことが成功の秘訣です。
後悔しないための「選び方のコツ」と判断基準
車ローンを何年にするかで迷ったときは、自身の「車の乗り換えスパン」と「ライフプラン」を基準に逆算して決めるのが最も確実な方法です。
以下のチェックポイントを参考に、自分に最適な期間を見極めてみてください。
1. 車を手放す予定の時期に合わせる
もし「3〜5年で新しい車に乗り換えたい」と考えているのであれば、ローン期間も3年や5年に設定するのがベストです。ローンが残っている状態で車を売却する場合、売却価格でローンを完済できなければ差額を自己資金で補う必要があるためです。
2. ライフイベントの予定を考慮する
今後数年以内に住宅の購入、子どもの進学、転職などの大きな出費が控えている場合は、月々の返済額をできるだけ低く抑える(または早めに完済しておく)など、将来のキャッシュフローに余裕を持たせた設計が大切です。
3. 頭金(初期費用)とのバランスを取る
すべてをローンで賄うのではなく、一定の頭金を入れることで借入期間を短縮したり、月々の返済額を無理のない範囲に収めたりすることが可能です。
【車ローン何年】に関するよくある質問(FAQ)
Q1:車ローンの返済期間は何年が一番おすすめですか?
A1:一般的には、車の車検サイクルや買い替えのタイミングに合わせた「5年(60回)」が最もバランスが良いとされています。ただし、毎月の家計の余裕や総支払額をどこまで抑えたいかによって最適な期間は異なります。
Q2:長期ローン(7年や8年)を選ぶメリットはありますか?
A2:最大のメリットは、月々の返済額を大幅に抑えられる点です。これにより、予算が足りずに諦めかけていた上位モデルや安全装備が充実した車を選べるようになります。ただし、金利総額が増える点や、車の売却時に残債が残りやすい点には注意が必要です。
Q3:ローンを組んだ途中で返済期間を変更することはできますか?
A3:金融機関や信販会社によっては、期間の短縮や延長(条件変更・リスケジュール)の相談に応じてもらえる場合もありますが、再審査が必要になったり手数料が発生したりすることが一般的です。基本的には契約時の計画通りに進められる期間設定をおすすめします。
自動車ローンの借入期間の選択は、単なる数字の計算ではなく、今後のカーライフ全体のお金の使い方を左右する重要な意思決定です。
「月々の支払いの楽さ」だけに目を奪われず、金利による総支払額の増加や、車を手放す際の残債リスクを十分に理解した上で、自分や家族のライフスタイルに最も適した期間を選ぶことが後悔しないための最大のコツといえます。契約前には必ず複数のパターンでシミュレーションを行い、納得のいく返済計画を立てましょう。