2026年現在、個人の資産防衛やプライバシー保護の観点から銀行の貸金庫に注目が集まる一方で、国内の金融機関における貸金庫関連のトラブルやセキュリティの実態が議論の的となっています。自宅に現物資産を保管するリスクを避けるために貸金庫を契約したものの、万が一の盗難や中身の紛失が発生した際、果たしてどこまで補償されるのか不安を抱える利用者は少なくありません。
本記事では、銀行の貸金庫における盗難事件の法的責任や補償の仕組みをはじめ、実際の被害事例や契約約款の裏側、さらには私たちが取るべき最新の防犯対策まで、ジャーナリスティックな視点から深く掘り下げて解説します。
銀行の貸金庫で発生する盗難事件とセキュリティの仕組み
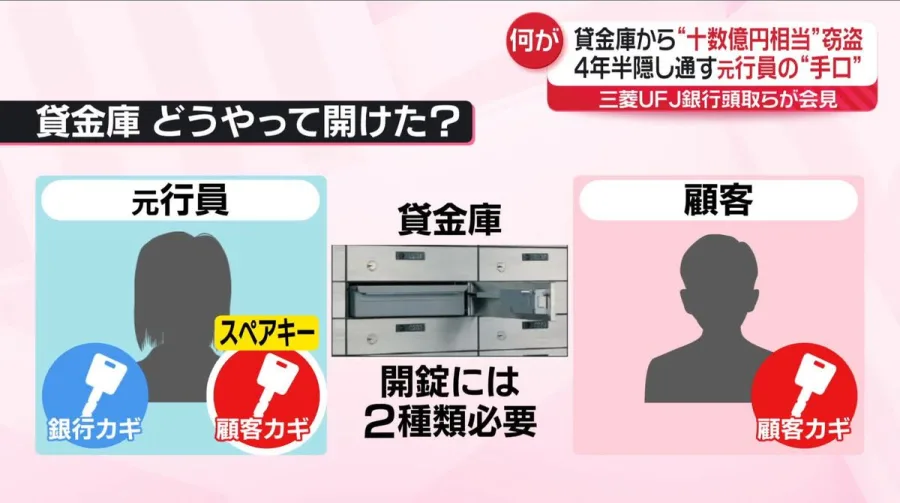
銀行の貸金庫は、一般の預金口座以上に厳重なセキュリティで守られているというイメージが定着しています。二重の扉、静体認証やICカード、物理的な鍵など、高度なセキュリティシステムが導入されているのが一般的な仕組みです。しかし、どれほど厳格な設備が整っていても、内部の人間による不正アクセスや、管理体制の隙をついた事件がゼロになるわけではありません。
過去に発生した銀行の貸金庫事件を振り返ると、金融機関の従業員による不正持ち出しや、暗証番号・物理鍵の管理不徹底に起因するトラブルが報告されています。利用者が信頼を寄せる銀行という空間において、セキュリティの仕組みがどのように機能し、どこに脆弱性が潜んでいるのかを正しく認識することが、資産を守る第一歩となります。
貸金庫の法的責任と銀行側・利用者側の境界線
貸金庫の利用において最も重要な論点は、万が一トラブルや盗難が発生した際の「銀行の責任範囲」です。多くの利用者は、銀行が金庫の安全を完全に担保していると考えていますが、法的な実態は必ずしもそうではありません。
一般的に、貸金庫契約はスペースを貸し出す「賃貸借契約」の性質を持つことが多く、中身の管理責任は原則として利用者自身にあるとされています。預金者保護法は普通預金や定期預金などの不正引き出しに対して一定の補償を定めていますが、貸金庫内の物品に対しては同法が直接適用されないケースが大部分です。したがって、どのような場合に銀行側へ損害賠償を請求できるのか、過去の判例や契約約款の解釈を正確に知る必要があります。
【比較表】貸金庫の契約形態・費用と補償・リスクの全体像
貸金庫の利用を検討する際、料金プランや契約の種類によって、補償の有無や管理体制に違いが生じます。以下に、一般的な貸金庫の契約実態と法的リスクを整理しました。
| 項目・プラン | 契約の法的性質 | 主な費用・特徴 | 盗難・紛失時の補償リスク |
|---|---|---|---|
| 貸金庫(賃貸借型) | スペースの賃貸借 | 年間数万円(サイズにより変動)。中身は非公開。 | 原則として自己責任。銀行の過失が証明されない限り補償は限定的。 |
| 貸金庫(自動搬送式) | 専用端末による自動出庫 | 比較的高価。高度なセキュリティとプライバシー。 | システム障害や機械トラブル時の対応に約款上の制限あり。 |
| 自宅の金庫・保管 | 完全な自己管理 | 初期費用のみ。維持費なし。 | 空き巣や火災のリスクが全額自己負担となる。 |
貸金庫の契約約款に隠された免責事項とトラブルの現実
貸金庫を契約する際、分厚い約款や利用規約を細部まで読み込む人は多くありません。しかし、この約款こそが、盗難や中身の紛失が発生した際に銀行側の責任を免れるための重要な根拠となっています。
多くの銀行の約款には、天災地変や不可抗力による損害はもちろんのこと、銀行側に重大な過失がない限り、保管物の滅失・毀損・盗難について責任を負わない旨の免責条項が盛り込まれています。実際のトラブル事例では、「金庫から貴金属が消えていたが、銀行側が内部犯行や管理ミスを認めず、立証責任の壁に阻まれて泣き寝入りせざるを得なかった」というケースも存在します。契約時にどのような条項に同意しているのかをあらかじめ確認することが極めて重要です。
貸金庫の「開かない」トラブルと中身の保険・保証の実態
盗難事件だけでなく、貸金庫をめぐる日常的なトラブルとして頻発するのが「開かない」という事態です。物理的な鍵の紛失や合鍵の不具合、あるいは暗証番号の失念などにより、必要なときに重要書類や実印を取り出せないトラブルが後を絶ちません。
また、貸金庫内に保管する資産に対して、どのような「保険」が適用されるかも要点です。銀行自体が貸金庫内の個別の財産に対して高額な火災保険や盗難保険をかけているわけではないため、利用者が自ら専用の動産総合保険に加入するか、銀行が提供する付帯保険(上限額が設定されている場合が多い)の補償範囲をあらかじめ確認しておく必要があります。高価な宝石や貴金属、骨董品を預ける場合は、実勢価格に見合った保険がカバーされているかを精査しなければなりません。
【プロの結論】大切な財産を守るための最新の泥棒対策と判断基準
銀行の貸金庫は決して万能の金庫ではなく、独自のセキュリティリスクや法的限界を抱えていることを理解する必要があります。その上で、私たちの資産を確実に守るためには、以下の判断基準と防犯対策が大切です。
第一に、貸金庫に預ける資産の価値と種類を厳選することです。換金性の高い現金や極めて高価な貴金属を無防備に預けるのではなく、預金者保護の対象となる資産や、自宅での適切な保管、あるいは他の安全対策とのバランスを考慮することが大切です。第二に、契約する金融機関のセキュリティ体制や補償上限、約款の免責事項を事前に必ず確認すること。そして第三に、万が一の事態に備えて、保管物のリスト化や写真記録の保存、必要に応じた個別保険の加入を検討することです。
金融環境や犯罪手口が多様化する現代において、他者への全幅の信頼ではなく、正確な知識に基づいた自己防衛こそが、大切な財産を守る最大の盾となります。
【貸金庫盗難】に関するよくある質問(FAQ)
Q1:銀行の貸金庫から中身が盗まれた場合、銀行全額弁償してくれますか?
A1:原則として全額の自動弁償とはなりません。貸金庫契約はスペースの賃貸借としての側面が強く、銀行側に重大な過失が認められない限り、約款の免責事項が適用されるため、補償額には上限があるか、立証のハードルが非常に高くなります。
Q2:貸金庫に預けている財産は、預金者保護法の対象になりますか?
A2:いいえ、預金者保護法の対象外です。同法は一般の預貯金口座における不正引き出し等を対象としており、貸金庫内の物品の管理については民法の一般原則および個別の契約約款が適用されます。
Q3:貸金庫のセキュリティを過信せず、自分でできる防犯対策は何がありますか?
A3:保管する資産の正確な記録(写真や鑑定書)を自宅等の安全な場所に別途保管することや、預け入れる物品に合わせた動産保険への加入を検討すること、そして定期的に利用状況を確認することが有効な対策となります。