2026年現在、インターネット上やSNSの一部で「ハナ信用組合が危険ではないか」という噂や憶測が囁かれることがあります。地方銀行や信用金庫、信用組合を取り巻く経営環境が注目を集める中、特定の金融機関に対する懸念の声が上がる背景には、地域性や組織の成り立ちに起因する情報が交錯している実態があります。本稿では、ハナ信用組合に関する実際の財務状況、利用者の評判、そして組織の歴史的背景を客観的な事実に基づいて徹底的に検証し、安全性の実態や最新の動向を分かりやすく解説します。
金融機関の安全性や健全性を評価するにあたっては、単なるネット上の風説に惑わされるのではなく、公開されている公的データや組織の仕組みを正確に読み解くことが不可欠です。在日同胞系を中心とした信用組合としての特徴を持ち、東京都渋谷区に本店を構える同組合の現状について、多角的な視点からその真相に迫ります。
ハナ信用組合とは?基本ファクトと組織の成り立ち
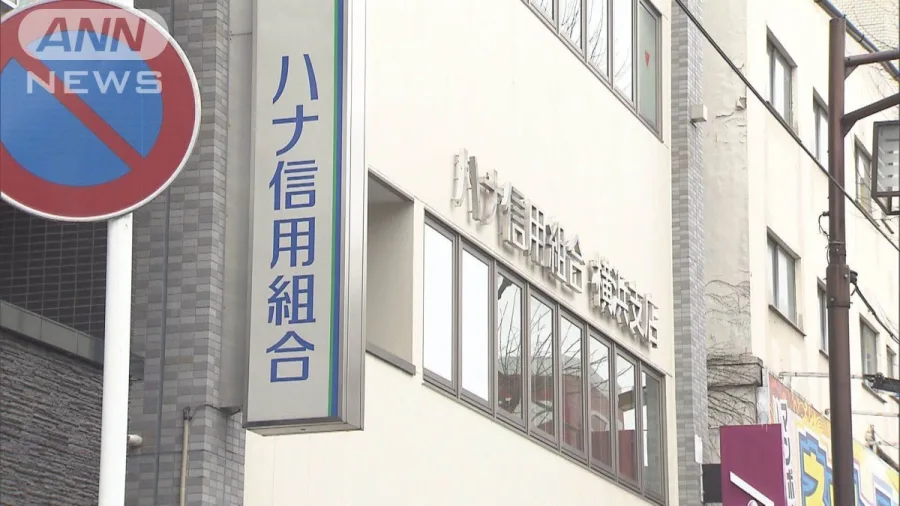
ハナ信用組合は、東京都渋谷区に本店を置く日本の信用組合であり、公式の各種データや百科事典などの記録によると、地域社会や特定のコミュニティを基盤とした協同組織金融機関として位置づけられています。信用組合は一般的な普通銀行とは異なり、組合員相互の融資や預金を受け入れる相互扶助の精神を基本理念としており、そのガバナンスや会員構成には独特の仕組みがあります。
創設から現在に至るまでの歴史的背景において、同組合は在日韓国人の経済的な基盤を支える金融機関としての側面を強く持って発展してきました。こうした独自の成り立ちや地域・コミュニティに根ざした経営形態が、外部からは閉鎖的に映ったり、誤った憶測を招く要因になったりすることがあります。しかし、日本の法律(信用組合法など)に基づき、金融庁や財務局などの厳格な監督のもとで運営されている正規の金融機関であることに変わりはありません。
「ハナ信用組合が危険」と噂される理由と真相
インターネット検索やSNS上で「ハナ信用組合 危険」といったキーワードが浮上する背景には、いくつかの複合的な要因が考えられます。最大の一因は、在日同胞社会を主な基盤としているという組織の出自に対する無理解や、金融業界全般に対する一般的な不信感が混ざり合っている点にあります。
また、過去の日本の金融史において、同系統の信用組合や小規模な金融機関が経営統合や再編を余儀なくされた事例が存在するため、それらの記憶や断片的な情報が現代においても「危険」というネガティブな検索ワードとして残存し続けています。しかし、現時点で客観的な経営破綻リスクや違法性を示す公的発表や報道は存在せず、流言飛語の域を出ないものが大部分を占めているのが実態です。
ハナ信用組合の財務状況と安全性・信用度の実態
金融機関の安全性を評価する上で最も確実な判断基準となるのは、公開されている財務諸表や経営指標です。信用組合をはじめとする協同組織金融機関においても、健全性のバロメーターである自己資本比率や融資先の分散状況などが定期的にチェックされています。
以下の表では、ハナ信用組合を含む一般的な信用組合の特徴や、安全性を見極めるための主な評価項目を整理しています。
| 評価項目 | ハナ信用組合の特徴・該当内容 | 安全性を測るための見方 |
|---|---|---|
| 法的位置づけ | 信用組合法に基づく認可法人(東京都渋谷区本店) | 日本の金融法規に準拠し、監督官庁の監査を受ける正規の金融機関 |
| 組織の基盤 | 地域住民や中小企業、特定コミュニティの組合員 | 組合員相互の結びつきが強く、地元密着型の資金循環が行われる |
| 経営の健全性指標 | 自己資本比率などの公表数値 | 金融庁の定める基準を満たしているかどうかが健全性の直接の証明となる |
| 預金保護の仕組み | 信用組合等共済組合または預金保険制度の対象 | 万が一の破綻時でも一定額(元本1千万円とその利息)まで保護される |
上記のように、法的な保護制度(預金保険制度等)や規制の枠組みは一般的な金融機関と同様に適用されるため、過度な不安を抱く必要はありません。正確な数値を把握したい場合は、組合が毎年開示しているディスクロージャー誌などの公式資料を参照することが最も確実な方法です。
利用者の評判と現場における実際のサービス実態
実際にハナ信用組合を利用している顧客や中小企業経営者からの評判や口コミを検証すると、大手都市銀行とは異なるきめ細やかな対応や、地域・コミュニティに寄り添った融資姿勢を評価する声が多く見られます。
一方で、店舗網が大手銀行のように全国津々浦々に展開されているわけではないため、利便性の面で一部の制限を感じるという意見や、情報の少なさから最初は利用を躊躇したという声も存在します。しかし、日常的な預金や融資、振込などの業務において、システム上のトラブルや特別な不都合が頻発しているという事実は確認されておらず、安定した営業が続けられています。
信用組合の仕組みと金融機関破綻リスクの正しい知識
「信用組合」という名称は聞いたことがあっても、一般的な「銀行」や「信用金庫」と何が違うのかを正確に理解している人は多くありません。信用組合は、中小企業等協同組合法や信用組合法に基づいて設立される非営利型の協同組織であり、組合員になることができる資格(会員資格)が定められている点が大きな特徴です。
金融機関の破綻リスクに関しては、経済環境の変動や金利の動向によってすべての金融機関がゼロリスクであるとは言えません。だからこそ、国が定める「預金保険制度」が存在し、万が一の事態が起きても預金者の財産が守られる仕組みが担保されています。ハナ信用組合に限らず、預金先の仕組みや保護の範囲を正しく理解しておくことが、不確実な噂に振り回されないための最大の防御策となります。
【ハナ信用組合危険】に関するよくある質問(FAQ)
Q1:ハナ信用組合は本当マンネリや破綻の危険性があるのですか?
A1:客観的な事実として、現時点で経営破綻のリスクが差し迫っているという公的発表や信用不安の根拠は存在しません。インターネット上の噂や過去の別組織の再編事例が混同されて語られているケースがほとんどです。
Q2:預金保険制度によってお金はしっかり保護されますか?
A2:はい。ハナ信用組合は日本の法律に基づく正規の金融機関であり、預金保険制度の対象となります。万が一の場合でも、預金保険法に基づき一定額(1金融機関につき預金者1人当たり元本1,000万円とその利息等)まで保護されます。
Q3:一般の人でも口座開設や利用をすることは可能ですか?
A3:信用組合は組合員相互の組織であるため、原則として営業区域内に住所や勤務先があることなどの一定の条件(組合員資格)を満たす必要があります。詳細な条件や必要書類は、公式の案内や窓口で直接確認することをおすすめします。
本記事では、「ハナ信用組合が危険」と言われる噂の真相や、実際の財務状況、利用者の評判、そして組織の歴史的背景について多角的に検証してきました。インターネット上に散見されるネガティブな情報の多くは、組織の特異な成り立ちや過去の金融業界全体の再編の文脈が曲解されて広がったものであり、客観的な事実や法的な裏付けを欠いていることが明らかになりました。
金融機関を選ぶ際やその安全性を評価する際には、根拠のないネットの噂や断片的なキーワードに惑わされるのではなく、公開されているディスクロージャー資料や公的な規制・保護の仕組みに基づいた冷静な判断が大切です。正確な情報を選択し、自身のライフスタイルや目的に合った金融機関を正しく見極めていきましょう。