大学生活が始まると、サークルの飲み会や教科書の購入、オンラインショッピング、さらには海外旅行や留学など、キャッシュレス決済が必須となる場面が一気に増えてきます。「現金を持ち歩かなくて済むから便利そうだけど、どのカードを選べばいいの?」「アルバイト収入が少なくても審査にちゃんと通る?」と不安を抱えている新成人や学生の方も少なくありません。
本記事では、初めてクレジットカードを作る大学生に向けて、安心でお得な選び方の基準や審査の仕組み、ポイント還元、学生限定の充実した付帯特典まで徹底的に比較・解説します。2026年現在の最新トレンドを押さえ、賢く安全にカードを使いこなすための知恵を身につけましょう。
大学生が初めてのクレジットカードを選ぶべき3つの理由とメリット
高校を卒業し、自由な時間が一気に増える大学生活。アルバイト代の管理や、友人同士の割り勘、ネットショッピングの決済など、現金だけでは対応しきれないシーンが日常茶飯事となります。ここでクレジットカードを1枚持っておくことには、単なる「支払い手段の便利さ」を超えた大きなメリットが存在します。
第一のメリットは、圧倒的なポイント還元による「実質的な節約効果」です。現金で支払っていれば1円も戻ってこない日常の買い物が、高還元率のカードを通すだけで数パーセントのポイントとしてキャッシュバックされます。4年間の大学生活を通じて貯まる要点は、教科書代やちょっとした自分へのご褒美をまかなえるほどの金額になります。
第二のメリットは、社会人になる前の「信用情報の健全な育成(クレヒス構築)」です。若いうちから計画的にカードを利用し、毎月の引き落とし日に遅れず支払う実績を積むことは、将来的に奨学金の返済、マイホームや車のローン、ビジネスでの信用を築く上で極めて価値の高い第一歩となります。
学生のクレジットカード審査の仕組みと知っておくべきポイント
多くの学生が最初に直面する不安が「アルバイトをしていない、あるいは収入が少ない自分でも審査に通るのだろうか?」という疑問です。結論から言うと、学生専用カードや一般的な若者向けのカードであれば、本人に安定した高収入がなくても審査に通る確率は十分に高いといえます。
クレジットカード会社は、学生を「将来的に長く利用してくれ優良な顧客になるポテンシャル層」と位置づけています。そのため、収入の多寡よりも「本人名義の口座からの引き落としが可能か」「過去に延滞や金融事故の履歴がないか」が重視されます。なお、民法改正により成人年齢が引き下げられた現在でも、満18歳以上(高校生を除く)であれば、親権者の同意なしに単独で申し込むことが可能となっています。
ただし、未成年(18歳・19歳)の場合は、カード会社やプランによってはトラブル防止の観点から親権者の同意確認が行われるケースがあるため、事前に家族でしっかりと相談しておくことがスマートです。
【徹底比較】大学生におすすめの人気クレジットカード厳選ラインナップ
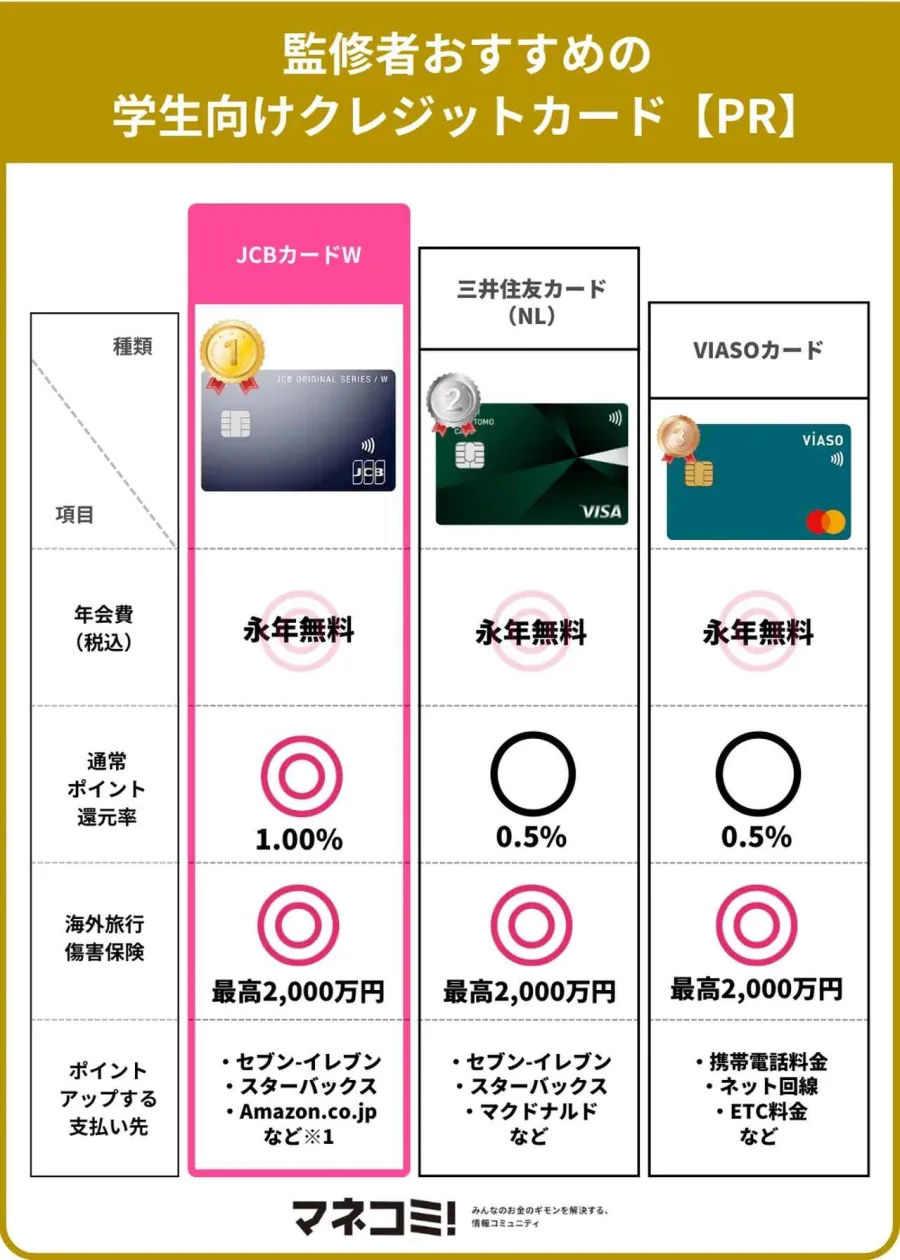
数ある選択肢の中から、大学生のライフスタイルに最も寄り添った実績のあるカードを比較します。年会費無料、高いポイント還元、安心のサポート体制を基準にピックアップしました。
| カード名称 | 年会費 | ポイント還元率 | 学生向けのおすすめポイント |
|---|---|---|---|
| 三井住友カード (NL) | 永年無料 | 通常0.5%〜最大7%(※スマホのタッチ決済時) | 対象のコンビニや飲食店で最大7%還元。ナンバーレスでセキュリティ万全。 |
| エポスカード | 永年無料 | 0.5%〜 | マルイでの優待に加え、海外旅行傷害保険が自動付帯で旅行や留学に最適。 |
| 楽天カード | 永年無料 | 1.0%〜(常時高還元) | 楽天市場での買い物に強く、初めてでも使いやすい定番の高還元カード。 |
上記の各カードにはそれぞれ明確な強みがあります。例えば、日常的にコンビニやファストフード、カフェをよく利用する学生であれば、スマホのタッチ決済でポイントが大きく跳ね上がる「三井住友カード (NL)」が非常に有利です。一方で、ネット通販を主戦場にするなら「楽天カード」、将来の卒業旅行や語学留学を見据えるなら手厚い補償が自動でついてくる「エポスカード」を選ぶのが合理的といえます。
学生限定特典と海外旅行保険の重要性
通常のクレジットカードにはない、学生だけが享受できる特別な特典やサービスを見逃してはなりません。多くの学生向けカードには、在学期間中のみ適用される優待プログラムが用意されています。
その筆頭が「海外旅行保険の自動付帯」です。卒業旅行やバックパッカーとしての海外渡航、あるいは短期・長期の留学を計画している学生にとって、現地の医療費は想像以上に高額になるリスクがあります。エポスカードなどのように、持っているだけで自動的に旅行保険が適用されるカードを1枚財布に入れておくだけで、万が一の病気やケガ、携行品の破損トラブルにも安心して対処できます。
また、大手キャリアや特定の書店、エンタメサービスと提携した学生限定のポイントアップキャンペーンが不定期開催されることも多く、アンテナを張っておくことでさらにお得にポイントを稼ぐことが可能です。
クレジットカード利用における注意点とリボ払いの罠
クレジットカードは魔法のカードではなく、「後払い」という立派な借金の仕組みであることを忘れてはいけません。キャッシュレス決済の便利さに甘え、自分のアルバイト収入の範囲を超えて使いすぎてしまう失敗は、毎年多くの学生が経験する落とし穴です。
特に厳重な注意が必要なのが「リボ払い」や「分割払い」の誘惑です。「毎月の支払いを数千円に抑えられます」という甘い言葉の裏には、年利15%前後の高額な手数料(利息)が隠されています。気づいた時には元本が減るどころか、手数料の返済だけに追われる悪循環に陥る危険性があります。基本原則として、利用代金は「一括払い」を徹底し、口座残高を常に把握しておく習慣をつけましょう。
また、万が一カードを紛失したり、不正利用に気づいた場合は、速やかにカード会社の窓口に連絡して利用停止手続きを行う必要があります。公共のWi-Fiから怪しいサイトでカード情報を入力しないなど、基本的なセキュリティ意識も社会人への大切な第一歩です。
【大学生クレジットカード】に関するよくある質問(FAQ)
Q1:アルバイトをしていない無収入の大学生でもカードを作れますか?
A1:はい、作ることが可能です。学生向けのクレジットカードは本人の収入よりも「学生であること(返済能力のポテンシャル)」を重視して審査されるため、アルバイト未経験であっても問題なく申し込めます。
Q2:親バレせずにクレジットカードを作ることはできますか?
A2:満18歳以上であれば法律上は親の同意なしに契約可能ですが、未成年(18・19歳)の場合は規約やキャンペーンの条件によって親権者の確認が行われる場合があります。また、自宅に届く郵送物や引き落とし口座の管理などを考慮すると、事前に家族とオープンに相談しておく方が安心です。
Q3:海外留学や卒業旅行の予定がある場合、どのカードが一番おすすめですか?
A3:海外旅行保険が「自動付帯」するエポスカードや、世界中で広くシェアを持つVisa・Mastercardブランドのカードを最低2枚(異なる会社のもの)持っていくのがベストです。万が一の紛失や現地での決済エラーに備え、複数枚を分散して管理することをおすすめします。
大学生のクレジットカード選びは、自分のライフスタイルやよく利用する店舗、今後の予定(旅行や留学など)に合わせて適切に絞り込むことが何よりも重要です。年会費無料の安心なスペックをベースに、「普段の買い物でお得か」「万が一の保険やサポートが充実しているか」を比較してみてください。
ルールを守って計画的に利用すれば、クレジットカードは大学生活をより豊かに、そしてスマートにしてくれる心強い相棒となります。本記事の比較を参考に、あなたにとって最高の初めての1枚を見つけてみてください。